目次:読みたい項目を選ぶ
全体像・読み進め方を確認する
損益分岐点=ちょうど赤字を脱する売上高
損益分岐点売上高とは、利益がゼロになる売上高です。ここでは正の限界利益率、一定の価格・単位変動費・固定費、同じ対象期間を仮定します。この範囲で分岐点を超えれば黒字、下回れば赤字です。多品種なら売上構成比の変化にも注意します。
計算式はこれだけです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
この式を丸暗記するのではなく、なぜこうなるかを理解しておくと応用が利きます。
損益分岐点は利益ゼロの境界です。「現在の利益を維持したい」という目標なら、固定費に目標利益を加えて必要数量を求めます。損益分岐点40個と現状利益の維持80個の違いで、似た計算の目的を分けます。
限界利益(額)と限界利益率を区別する
まず費用を2つに分けます。
| 費用の種類 | 内容 | 例 |
|---|---|---|
| 変動費 | 売上に比例して増える費用 | 原材料費、仕入原価、販売手数料 |
| 固定費 | 売上に関係なく発生する費用 | 家賃、人件費、減価償却費 |
限界利益 = 売上高 − 変動費。変動費と直接費は別の分類です。直接追跡できる固定費や、販売手数料のような製造以外の変動費もあるため、売上原価や直接費をそのまま引くとは限りません。
限界利益率 = 限界利益 ÷ 売上高。1円売るごとに何円残るかの割合です。
なぜ固定費を限界利益率で割るのか
限界利益は固定費を回収するための原資です。1円売るごとに0.4円残るなら、固定費600万円を回収するには600 ÷ 0.4 = 1,500万円売る必要があります。これが損益分岐点です。
計算の手順
例:固定費600万円、売上高1,000万円、変動費600万円
- 限界利益 = 1,000 − 600 = 400万円
- 限界利益率 = 400 ÷ 1,000 = 0.4
- 損益分岐点売上高 = 600 ÷ 0.4 = 1,500万円
独自の誤計算例/変動費率(0.6)で割ると600÷0.6=1,000万円となります。割るのは限界利益率です。
派生する3つの計算
① 目標利益を達成する売上高
(固定費 + 目標利益)÷ 限界利益率
目標利益は「追加で回収すべき固定費」と同じ扱いになります。上の例で目標利益200万円なら、(600+200)÷0.4 = 2,000万円です。
② 安全余裕率
(実際売上 − 損益分岐点売上)÷ 実際売上
売上がどれだけ落ちても赤字にならないかの余裕を示します。価格・費用構造が一定で正の売上と利益がある範囲では、小さいほど売上減への余裕が小さくなります。すでに赤字なら安全余裕率は負になり、さらに下げられる余裕を意味しません。
③ 損益分岐点比率
損益分岐点売上 ÷ 実際売上。他の条件が同じなら低いほど売上減への余裕があります。正の売上を前提に、安全余裕率と足すと1になります。資金繰り全体の安全性とは別です。
オペレーティング・レバレッジ
売上の変化に対して営業利益がどれだけ変化するかを見る考え方です。価格・単位変動費・固定費が一定の範囲で、営業レバレッジ度=限界利益÷営業利益。正の営業利益を前提とし、ゼロならこの比率は定義できません。固定費比率だけで異なる会社を順位付けしないでください。
| 独自比較例(万円) | A:固定費300 | B:固定費100 |
|---|---|---|
| 売上/変動費 | 1,000/600 | 1,000/800 |
| 営業利益 | 100 | 100 |
| レバレッジ度 | 400÷100=4 | 200÷100=2 |
| 売上10%減・変動費率一定 | 利益60(40%減) | 利益80(20%減) |
| 損益分岐点売上高 | 300÷0.4=750 | 100÷0.2=500 |
独自例:売上1,000万円、変動費600万円、固定費300万円なら利益100万円、レバレッジ度は400÷100=4。売上が10%減り変動費率が60%のままなら利益は900−540−300=60万円となり、40%減ります。固定費が高いという情報だけで、この倍率を決めることはできません。
例題で確認する
問 固定費が900万円、限界利益率が30%の企業の損益分岐点売上高はいくらか。
- (A) 270万円
- (B) 1,200万円
- (C) 3,000万円
- (D) 2,700万円
解答:(C)
900 ÷ 0.3 = 3,000万円です。(A) は900×0.3の誤り、(B) は900+300の誤り、(D) は900×3の誤りです。
選択肢が離れているときは、桁を合わせるだけで決まります。900を0.3で割れば3,000台と分かれば、細かい計算は不要です。
確認した資料と次の学習
OpenStaxの安全余裕と営業レバレッジを参照。本文の金額は独自例で、固定費比率だけの企業間比較や資金安全性の保証には使いません。
限界利益と粗利益の違いは財務三表、数値の前提は計算対策、利益と現金のずれは会計が苦手な方向けの例題と照合します。
確認日:2026年9月9日。この記事と末尾の演習は当サイトの独自教材で、公式問題の再現や出題頻度の調査結果ではありません。短い確認問題の正答を、科目全体の到達度や公式スコアと同一視しません。
損益計算書から固定費・変動費を求めるには
損益計算書の合計欄だけでは、固定費と変動費を一意に分けられない場合があります。売上原価・販売費及び一般管理費という表示区分と、販売量に応じて費用が動くかという区分は別だからです。計算前に、費用明細・契約・設問に書かれた条件を確認します。
- 対象期間と利益の範囲をそろえる。ここでは同じ月の営業利益を扱い、営業外損益や税金は含めません。
- 費用明細を、販売量に比例する部分と、その範囲では変わらない部分へ分ける。人件費や光熱費を名前だけで決めないようにします。
- 混在する費用は基本料金と従量部分などに分ける。内訳が不明なら、推測した数字を確定値として使わず、前提を明示します。
- 変動費と固定費の合計が元の費用合計に戻ること、売上から両者を引いた利益が一致することを確認する。
| 費用明細の例 | 確認する条件 | この条件での扱い |
|---|---|---|
| 月額定額の給与 | 同じ人員・稼働範囲で月額が変わらない | 固定費として扱う |
| 売上に比例する販売手数料 | 定率で発生し、最低料金などはない | 変動費として扱う |
| 基本料金+従量料金 | 基本料金と使用量に応じた部分が分かる | 固定部分と変動部分へ分ける |
以下は区分の確認用に作った独自の数値例です。単位はすべて万円、同じ月、在庫増減なしとし、費用明細から次の内訳が分かったと仮定します。
| 損益計算書の項目 | 合計 | 変動費の部分 | 固定費の部分 |
|---|---|---|---|
| 売上高 | 100 | — | — |
| 売上原価 | 60 | 50 | 10 |
| 販売費及び一般管理費 | 25 | 5 | 20 |
| 費用合計 | 85 | 55 | 30 |
変動費は50+5=55万円、固定費は10+20=30万円です。限界利益は100−55=45万円、限界利益率は45÷100=45%。固定費・変動費率がこの範囲で一定なら、損益分岐点売上高は30÷0.45=約66.67万円です。営業利益も100−55−30=15万円となり、元の100−60−25=15万円と一致します。
売上原価60万円をそのまま変動費にしない点が大切です。この例の粗利益は40万円ですが、限界利益は45万円です。また、販売量を増やすために設備や人員を追加する場合は固定費が変わることがあり、その前後を同じ条件で計算し続けることはできません。
費用の変わり方・混合費・適用範囲の確認にはOpenStax:費用の変動パターン、損益分岐点の基本式には中小機構 J-Net21:損益分岐点の計算と活用を参照しました(2026年9月16日確認)。表の数値は当サイトの独自例で、特定企業の決算や公式試験の問題ではありません。
手を動かして確認するための無料ツール・資料
費用の区分を確認できたら、損益分岐点の売上高・販売数量・比率を計算するツールで途中式を確かめられます。自分で表を組む場合は、Excelの入力セル・数式・グラフ作成手順を使ってください。
固定費を逆算するには?分岐点・売上・利益から求める
損益分岐点の式は、固定費を求める向きにも使えます。ただし損益分岐点売上高だけでは固定費は決まりません。限界利益率など、費用の構造を示す情報がもう一つ必要です。金額・率・対象期間をそろえて、分かっている情報に合う式を選びます。
| 分かっている情報 | 固定費を求める式 | 確認すること |
|---|---|---|
| 損益分岐点売上高と限界利益率 | 固定費=損益分岐点売上高×限界利益率 | 40%は0.4として掛ける。変動費率ではない |
| 売上高・変動費・営業利益 | 固定費=売上高−変動費−営業利益 | 損失はマイナスの利益として扱う |
| 売上高・変動費率・営業利益 | 固定費=売上高×(1−変動費率)−営業利益 | 売上原価率を無条件に変動費率としない |
以下は当編集部の独自の数値例です。同じ月の損益分岐点売上高が750万円、限界利益率が40%なら、固定費は750×0.4=300万円。実際の売上が1,000万円なら、変動費率は60%なので変動費600万円、営業利益は1,000−600−300=100万円です。逆に1,000−600−100=300万円となり、同じ固定費へ戻ることを検算できます。
売上高500万円・変動費300万円・営業損失100万円なら、固定費は500−300−(−100)=300万円です。損失100を正の利益として引くと100万円になり、符号を取り違えます。損益分岐点も300÷0.4=750万円で、実際の売上500万円はそれを下回っています。
2期間の売上と総費用しかない場合
同じ固定費・同じ変動費率で総費用が売上高に対して直線的に変わると仮定できる場合は、変動費率=総費用の増加額÷売上高の増加額、固定費=総費用−売上高×変動費率で推定できます。売上高が異なる2期間が必要です。
例えば売上1,000万円・総費用900万円の月と、売上1,200万円・総費用1,020万円の月なら、変動費率は(1,020−900)÷(1,200−1,000)=60%、固定費は900−1,000×0.6=300万円です。もう一方も1,020−1,200×0.6=300万円となります。ただし2点を結べることは、費用が実際にこの式に従う証明ではありません。
人員・設備・販売価格・商品構成が変わった期間や、臨時費用を含む期間を比べると、この推定は崩れます。同じ売上なら分母はゼロです。妥当な固定費を求められない場合は数字を無理に補わず、費用明細から固定費と変動費を分ける手順へ戻ってください。
基本式とCVPの前提はOpenStaxの損益分岐点の解説で確認しています(2026年9月17日確認)。上の逆算・検算用数値は公式問題の再現ではありません。固定費を求めた後は、損益分岐点計算ツールで利益と販売数量を確かめたり、Excelの計算表へ整理できます。
条件を変えた独自ケースで確かめる
売上変化に対する利益の動きでは、本文の考え方を別の条件に当てはめ、結論が変わる理由まで確認できます。
この先は、判断する操作に合わせて読む
定義を確認する記事と、条件を変えて判断する記事を分けています。必要な操作を選び、例題を解いてから解説・図解へ戻ってください。
関連する条件を、別のケースで確かめる
分岐点を計算した後は、現在の売上がそこをどれだけ上回るかを調べられます。 安全余裕額・安全余裕率で、図・解答・検算を確認できます。
よくある質問
限界利益と粗利益(売上総利益)は同じですか?
違います。限界利益は売上−変動費、粗利益は売上−売上原価です。売上原価には固定費的なものも含まれるため、通常は一致しません。
損益分岐点を下げるにはどうすればいいですか?
固定費を下げるか、限界利益率を上げる(変動費率を下げる、または単価を上げる)ことです。式のどちらの要素に効くかを問う設問が出ます。
最後に、図で全体像を振り返ります
限界利益は『売上から変動費を引いた残り』です。まず費用を、売上に連動するかどうかで分けてください。
利益が残るまでの計算順序
限界利益・損益分岐点|図の後に本文へ戻れます
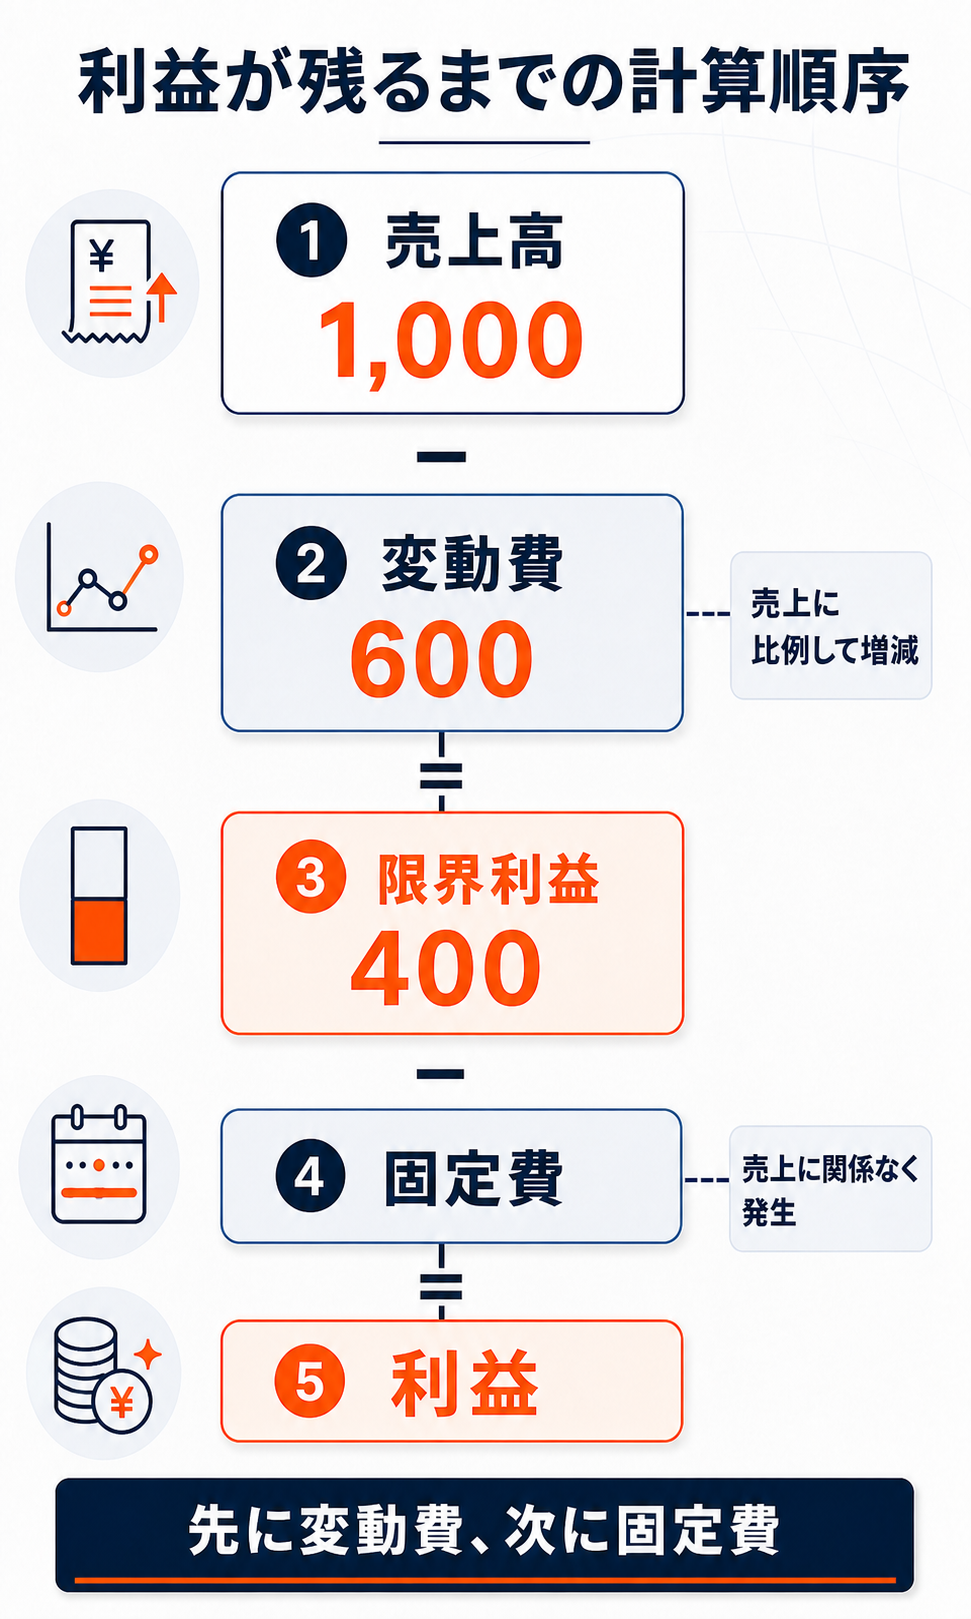
上から順に、売上高から変動費、次に固定費を差し引く流れを示しています。
この単元、いま何問解けますか
登録なしで、その場で解けます。読んで分かったつもりでも、4択になると迷うのがこの単元です。
-
第1問/全3問 一定の価格・単位変動費・固定費の範囲で、固定費800万円、限界利益率40%とする。損益分岐点売上高はどれか。
(B) が適切です。800÷0.4=2,000万円。(A)(C) は売上×0.4−800へ代入するとそれぞれ−320万円、+480万円でゼロになりません。(D) は800×0.4で、固定費を率で割るべきところを掛けています。
-
第2問/全3問 売上1,000万円、変動費600万円、固定費300万円の企業で、価格・変動費率・固定費は一定とする。売上が10%減ったときの営業利益とその減少率はどれか。
(C) が適切です。元の利益は100万円、変更後は900−540−300=60万円で40%減です。(A) は利益も売上と同率と仮定しています。(B) は金額は正しいものの減少率の分母・変化を取り違え、(D) は売上減少の影響を落としています。
-
第3問/全3問 固定費600万円、売上1,000万円、変動費率60%の企業を、価格・費用構造一定のCVPモデルで考える。安全余裕率の説明はどれか。
(D) が適切です。分岐点は600÷0.4=1,500万円、安全余裕率は(1,000−1,500)÷1,000=−50%。(A) は符号を落とし、(B) は売上と分岐点が同じ場合、(C) は固定費等を無視しています。負の値を売上減への余裕として扱いません。
無料の6問で、問題と解説を試しましょう
6科目から1問ずつ。会員登録なしで独自問題と解説を体験できます。科目全体の実力や本番スコアを判定するものではありません。続けて学びたい方は、無料登録後に残り16問へ進めます。
▶ 登録不要・無料の6問を始める※本サイトは独立した非公式の試験対策コンテンツであり、株式会社グロービス/GMAPの公式サービスとは関係ありません。試験の形式や出題範囲は実施回・実施企業により異なる場合があります。